

Die Geschichte von der „Banken-Repo“ ist falsch: So funktioniert die Fahrzeugpfändung nicht
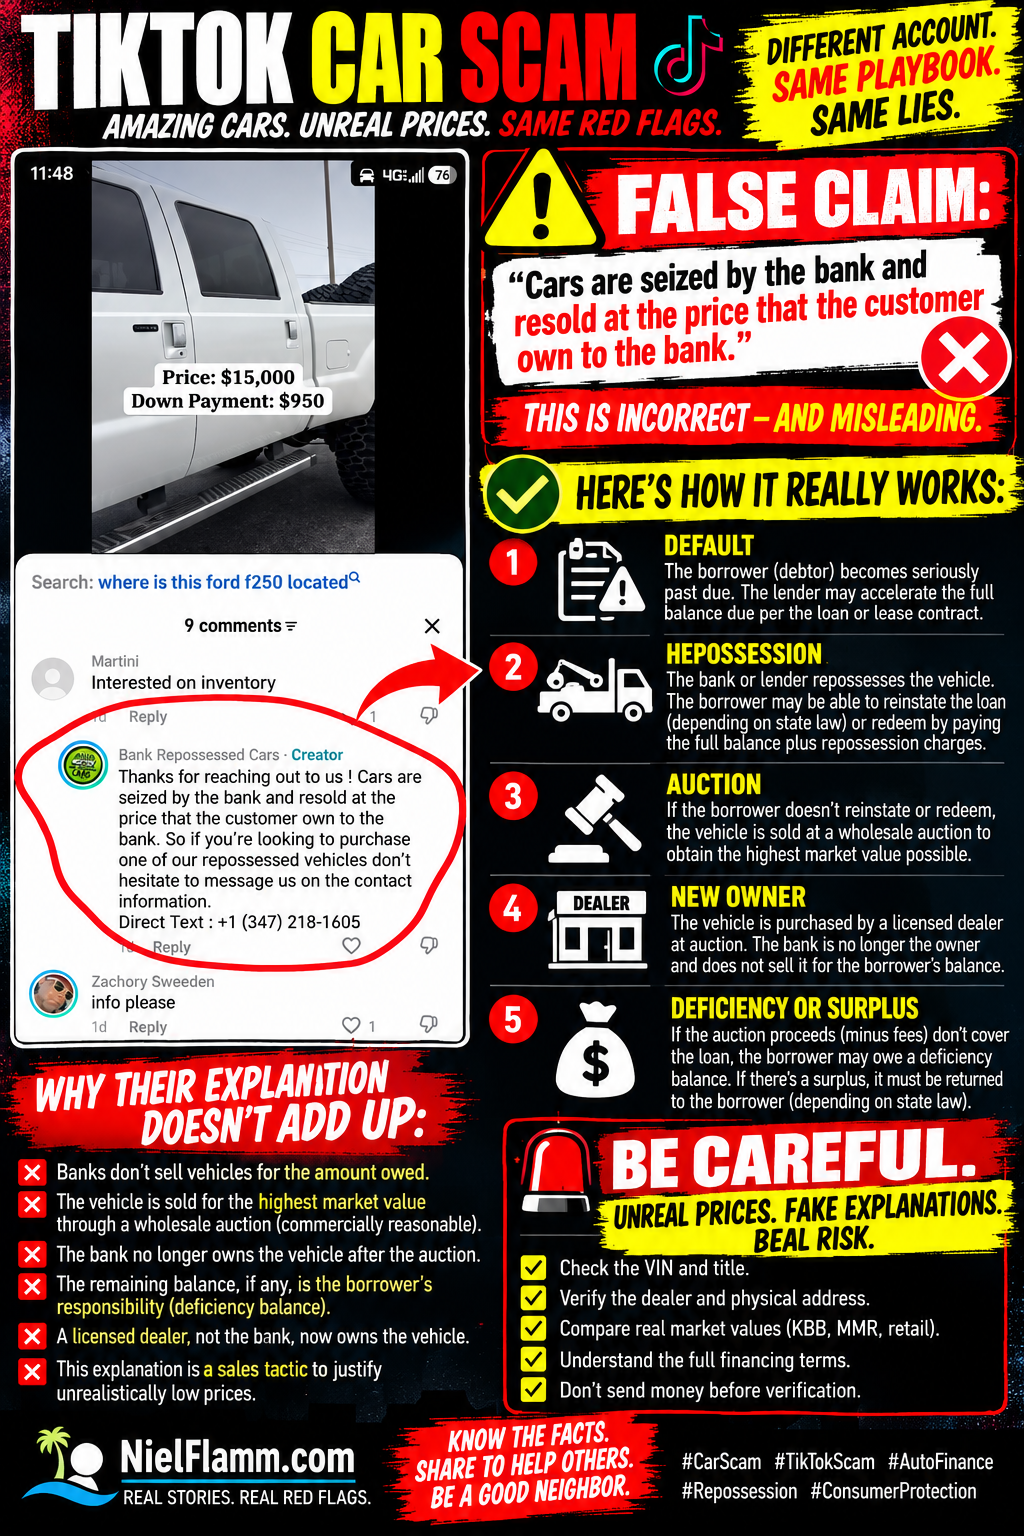
Ich folge schon länger einem anderen TikTok-Account, der unglaublich günstige, von Banken beschlagnahmte Fahrzeuge anbietet. Diesmal ist mir in den Kommentaren etwas aufgefallen, das einen eigenen Beitrag verdient.
Der Account antwortete einem Interessenten an einem Fahrzeug mit folgender Erklärung:
„Die Autos werden von der Bank beschlagnahmt und zum Preis, den der Kunde der Bank schuldet, weiterverkauft.“
Mit anderen Worten: Der Bericht scheint potenziellen Käufern zu vermitteln, dass Banken Fahrzeuge zurücknehmen und diese Fahrzeuge dann für den Betrag verkaufen, den der vorherige Kunde noch schuldete.
Das ist keine zutreffende Beschreibung des normalen Rücknahme- und Verwertungsprozesses.
Dies ist ein Bereich, in dem ich über umfangreiche Berufserfahrung verfüge.
Zunächst einmal: Was ist Pfändung eigentlich?
Eine Bank, Kreditgenossenschaft, hauseigene Automobilfinanzierungsgesellschaft oder ein anderer Kreditgeber nimmt ein Fahrzeug in der Regel nicht deshalb in Besitz, weil er plötzlich zu einem Gebrauchtwagenhändler mit niedrigen Preisen werden will.
Das Fahrzeug dient als Sicherheit für eine finanzielle Verpflichtung.
Wenn ein Kreditnehmer – oft auch Schuldner genannt – mit seinen Zahlungen aus einem Ratenkaufvertrag oder Leasingvertrag in Verzug gerät, hat der Kreditgeber unter Umständen das vertragliche und gesetzliche Recht, das Fahrzeug zurückzunehmen. Wann genau dies geschehen kann und welche Benachrichtigungen erforderlich sind, hängt vom Vertrag und dem jeweiligen Landesrecht ab. Die FTC (Federal Trade Commission) weist darauf hin, dass in vielen Bundesstaaten ein Kreditgeber das Fahrzeug nach Zahlungsverzug zurücknehmen kann, und dass versäumte Zahlungen eine häufige Form des Zahlungsverzugs darstellen. Verbraucherhinweis
Die Gesetze der einzelnen Bundesstaaten unterscheiden sich erheblich, daher präsentiere ich kein Verfahren, das in allen 50 Bundesstaaten einheitlich gilt.
Die TikTok-Erklärung entspricht aber nicht den grundlegenden wirtschaftlichen Prinzipien.
Wiedereinsetzung und Rückkauf haben Vorrang vor dem Verkauf
Auch nach der Pfändung des Fahrzeugs kann der Kreditnehmer noch Rechte haben.
Je nach Landesrecht und Vertrag kann ein Kreditnehmer die Möglichkeit haben, wiederherzustellen , indem er den Zahlungsrückstand begleicht und zulässige Kosten im Zusammenhang mit der Rücknahme bezahlt.
Unter anderen Umständen hat der Kreditnehmer möglicherweise das Recht, das Fahrzeug durch Zahlung des vollen erforderlichen Betrags zuzüglich der anfallenden Rücknahmekosten zurückzuerhalten
Das CFPB unterscheidet diese Konzepte genau. Einige Bundesstaaten erlauben die Rückzahlung oder Wiederherstellung eines Kredits nach einer Fahrzeugpfändung, während die Einlösung in der Regel die Zahlung des vollen Kreditbetrags zuzüglich der Pfändungskosten vor dem Verkauf des Fahrzeugs beinhaltet. ( Consumer Financial Protection Bureau)
Eine Pfändung bedeutet also nicht automatisch:
Die Bank nimmt das Auto entgegen → die Bank prüft den Restbetrag → eine zufällig ausgewählte Person erhält ein Schnäppchen.
Es gibt einen festgelegten Ablauf.
Dann folgt die Entscheidung über die weitere Verwendung des Fahrzeugs
Wenn der Kreditnehmer die Sicherheiten nicht wiederherstellt oder einlöst, sofern diese Optionen anwendbar sind, kann der Kreditgeber die Sicherheiten verwerten.
F
In der Automobilfinanzierung werden beschlagnahmte Fahrzeuge üblicherweise über Großhandelskanäle, einschließlich Händlerauktionen, weiterverkauft. Laut Bundesrichtlinien kann ein Kreditgeber ein beschlagnahmtes Fahrzeug jedoch je öffentlich oder privat. Verbraucherhinweis
Nach Artikel 9 des Uniform Commercial Code (UCC) muss jede Maßnahme eines besicherten Gläubigers zur Verwertung von Sicherheiten wirtschaftlich angemessen. Ein Verkauf gilt als angemessen, wenn er in üblicher Weise auf einem anerkannten Markt, zum marktüblichen Preis oder gemäß den üblichen Geschäftspraktiken von Händlern mit dieser Art von Vermögenswerten durchgeführt wird. (Legal Information Institute)
Das ist ein äußerst wichtiger Unterschied.
Das Ziel ist nicht:
„Bob schuldet 5.850 Dollar, also lasst uns Bobs Auto im Wert von 35.000 Dollar für 5.850 Dollar verkaufen.“
Der ausstehende Darlehensbetrag und der Marktwert des Fahrzeugs sind zwei unterschiedliche Größen.
Hier scheitert die TikTok-Erklärung wirklich
Überlegen Sie, welche Implikationen das hat, was dieser Bericht aussagt.
Angenommen, jemand finanziert ein Fahrzeug im Wert von 60.000 Dollar.
Jahre später ist das Fahrzeug immer noch 30.000 Dollar wert.
Doch der Kreditnehmer schuldet zum Zeitpunkt der Fahrzeugpfändung nur noch 6.000 Dollar.
Laut der Erklärung in diesem TikTok-Kommentar würde die Bank das Fahrzeug im Wesentlichen für den Betrag weiterverkaufen, den der Kunde schuldet.
Warum sollte ein Kreditgeber freiwillig einen Vermögenswert im Wert von 30.000 Dollar auf 6.000 Dollar reduzieren?
So funktioniert eine wirtschaftlich vernünftige Veräußerung nicht.
Das Fahrzeug wird verkauft, der Erlös wird gemäß den geltenden Vorschriften verwendet und anschließend das Konto abgeglichen. Nach Artikel 9 des UCC werden in der Regel angemessene Verwertungskosten aus dem Erlös beglichen, gefolgt von der Begleichung der gesicherten Forderung und bestimmter anderer zulässiger Ansprüche. (Legal Information Institute)
Und dann finden wir heraus, ob ein Mangel oder ein Überschuss vorliegt .
Was ist ein Defizitgleichgewicht?
Hier kommt meine frühere Welt ins Spiel.
Angenommen, der Kreditnehmer schuldet:
$25,000
Das Fahrzeug wird zurückgenommen und schließlich verkauft für:
$18,000
Hinzu kommen zulässige Kosten für Rücknahme, Lagerung, Versteigerung oder sonstige Verwertung.
Auch nach Verwendung des Erlöses ist noch Geld geschuldet.
Das ist die Defizitbilanz.
Das CFPB definiert eine Restschuld als die Differenz zwischen dem verbleibenden Darlehensbetrag zuzüglich anfallender Rücknahmegebühren und dem Erlös aus dem Fahrzeugverkauf. Je nach Landesrecht und der Einhaltung der geltenden Bestimmungen durch den Kreditgeber kann der Darlehensnehmer für diesen Restbetrag haftbar bleiben. (Consumer Financial Protection Bureau)
Das Gegenteil kann auch eintreten.
Ergibt die Veräußerung einen höheren Erlös als die Schulden und die zulässigen Ausgaben, entsteht ein Überschuss, der in der Regel an den Schuldner zurückzuzahlen ist. (Rechtsinformationsinstitut)
Das ist ein weiterer Grund, warum die Aussage im TikTok-Kommentar keinen Sinn ergibt.
Die Höhe des ausstehenden Betrags bestimmt nicht den Wiederverkaufspreis des Fahrzeugs.
Woher weiß ich das?
Das habe ich nicht erst gestern bei Google gelernt.
In meinem früheren Berufsleben arbeitete ich für eine herstellereigene Automobilfinanzierungsgesellschaft– die Finanztochter eines großen europäischen Import-Automobilherstellers.
Ich hatte dort verschiedene Funktionen inne.
Ich begann im Bereich des Primärinkassos und bearbeitete überfällige Einzelhandelsverträge in verschiedenen Stadien und Status.
Ich leitete ein Team im Bereich des eingehenden Kundenservice.
Ich habe bei der Einrichtung eines Predictive Dialers mitgeholfen.
Ich war im Bereich Einzelhandelskredite tätig und habe über Vertragshändler Kredite vergeben.
Eine meiner anderen Aufgaben war im Bereich Verlust/Mangel.
Das bedeutete, sich mit Totalverlusten auseinanderzusetzen, Totalverluste und Rücknahmeausfälle einzutreiben und Anrufe nach der Rücknahme zu bearbeiten, nachdem der Kreditgeber die Sicherheiten in Besitz genommen hatte.
Als ich also las:
„Die Autos werden von der Bank beschlagnahmt und zum Preis, den der Kunde der Bank schuldet, weiterverkauft.“
Ich sehe nicht nur fragwürdige Grammatik.
Ich sehe eine Erklärung zur Autofinanzierung, die nicht mit dem Prozess übereinstimmt, mit dem ich jahrelang gearbeitet habe.
Es gibt noch ein weiteres Problem: „Von der Bank zurückgenommen“ erklärt einen so hohen Rabatt nicht
Dies ist deshalb von Bedeutung, weil in dem Bericht die Geschichte der Pfändung genutzt wird, um Preise zu erklären, die deutlich unter den normalen Marktwerten liegen.
Wenn mir jemand sagt:
„Es ist billig, weil es von der Bank zurückgenommen wurde.“
Das reicht nicht aus.
Die Rücknahme eines Fahrzeugs mindert nicht dessen Marktwert.
Auch das Wort Auktion nicht .
Die Großhandelspreise sind im Allgemeinen niedriger als die Einzelhandelspreise – so können Händler Warenbestände erwerben, diese aufbereiten, die Gemeinkosten decken und hoffentlich einen Gewinn erzielen.
Der Begriff „Großhandel“ ist jedoch nicht gleichbedeutend mit der Summe, die der vorherige Kreditnehmer schuldete.
Das sind völlig unterschiedliche Konzepte.
Deshalb vergleiche ich diese TikTok-Preise mit den Einzelhandelspreisen von KBB und, sofern verlässliche fahrzeugspezifische Informationen verfügbar sind, mit Großhandels-/MMR-ähnlichen Richtwerten.
Und was ist mit dem 15.000 Dollar teuren F-250...
Das Video, in dem dieser Kommentar enthalten ist, zeigt einen Ford F-250, der beworben wird bei:
Preis: 15.000 $
Anzahlung: 950 $
Die TikTok-Suchanfrage fragt sogar:
„Wo befindet sich dieser Ford F250?“
Bevor jemand 950 Dollar überweist, möchte ich wesentlich mehr Informationen erhalten.
Welches Jahr haben wir?
Trimmen?
Motor?
Kilometerstand?
Fahrzeugidentifikationsnummer (VIN)?
Titelstatus?
Unfallhistorie?
Physischer Standort?
Offizieller Firmenname des Händlers?
Händlerlizenznummer?
Wem gehört der LKW eigentlich?
Wie lauten die vollständigen Finanzierungsbedingungen?
Und falls dieses Fahrzeug angeblich von einer Bank zurückgenommen wurde, würde ich besonders gerne wissen, wie der Verkäufer es erworben hat und warum der aktuelle Preis so hoch ist.
„Weil der vorherige Kunde das geschuldet hat“ ist keine zufriedenstellende Erklärung.
Ein seriöser Kreditgeber hat noch eine weitere Verpflichtung: Wirtschaftliche Angemessenheit
Dieser Aspekt sollte nicht übersehen werden.
Ein Kreditgeber kann nicht einfach die zurückgenommenen Sicherheiten für einen willkürlichen Betrag veräußern und die enorme Differenz dann dem ehemaligen Kreditnehmer als Ausfallbetrag in Rechnung stellen.
Die Verfügung muss den geltenden rechtlichen Anforderungen entsprechen, insbesondere der Anforderung des UCC, dass sie wirtschaftlich angemessen sein muss. (Legal Information Institute)
Das schützt mehr als nur den Kreditgeber.
Das ist auch für den Kreditnehmer von Bedeutung.
Stellen Sie sich vor, Sie hätten 30.000 Dollar Schulden für ein Fahrzeug im Wert von 28.000 Dollar.
Wenn der Kreditgeber es willkürlich für 5.000 Dollar an jemanden verkaufen und dann vom Kreditnehmer etwa 25.000 Dollar verlangen könnte, würde das ein offensichtliches Problem darstellen.
Das ist einer der Gründe, warum die Art und Weise, wie mit zurückgenommenen Sicherheiten umgegangen wird, von Bedeutung ist.
Seien Sie vorsichtig, wenn die Erklärung Teil des Verkaufsgesprächs ist
Ich möchte eine wichtige Unterscheidung treffen.
Eine fragwürdige Erklärung in einem TikTok-Kommentar beweist für sich genommen noch lange nicht alle Fakten über die Person oder den Account, der dahintersteckt.
Ich kann die von ihnen veröffentlichte Erklärung bewerten.
Die Aussage, dass beschlagnahmte Fahrzeuge einfach „zum Preis, den der Kunde der Bank schuldet“, weiterverkauft werden, steht in erheblichem Widerspruch zu der Art und Weise, wie seriöse Kreditgeber im Allgemeinen mit beschlagnahmten Fahrzeugen umgehen.
Das ist von Bedeutung, wenn genau diese Erklärung Leuten angeboten wird, die nach ungewöhnlich günstigen Autos fragen.
Das ist ein weiterer Grund, warum ich alles unabhängig überprüfen würde, bevor ich eine Einzahlung tätige.
Verlassen Sie sich nicht darauf, dass der Verkäufer erklärt, warum sein unglaubliches Angebot legitim ist.
Überprüfen Sie die Fahrzeugidentifikationsnummer (VIN).
Siehe den Titel.
Fragen Sie beim Händler nach.
Überprüfen Sie die physische Adresse.
Prüfen Sie die Händlerlizenz.
Prüfen Sie den Marktwert.
Prüfen Sie die Finanzierung.
Und was, wenn die Erklärung, wie die Rücknahme funktioniert, keinen Sinn ergibt?
Stellen Sie mehr Fragen – nicht weniger.
Ich habe diesen Prozess von der Beitreibung bis hin zu Mängeln bei der Rücknahme von Pfändungen selbst durchlaufen.
Diesmal also ist der TikTok-Algorithmus direkt in mein altes Büro gewandert.
Haben Sie Fragen zu Fahrzeugpfändungen, Restschulden, Autofinanzierungen oder verdächtigen Autoangeboten in sozialen Medien? Kontaktieren Sie mich per Direktnachricht oder E-Mail unter niel@nielflamm.com.