
Ich habe gerade die Interaktionen bei einem meiner TikToks überprüft, als TikTok das tat, was TikTok eben so tut: „Oh, du bist fertig mit deinen eigenen Sachen? Hier, schau dir das an.“
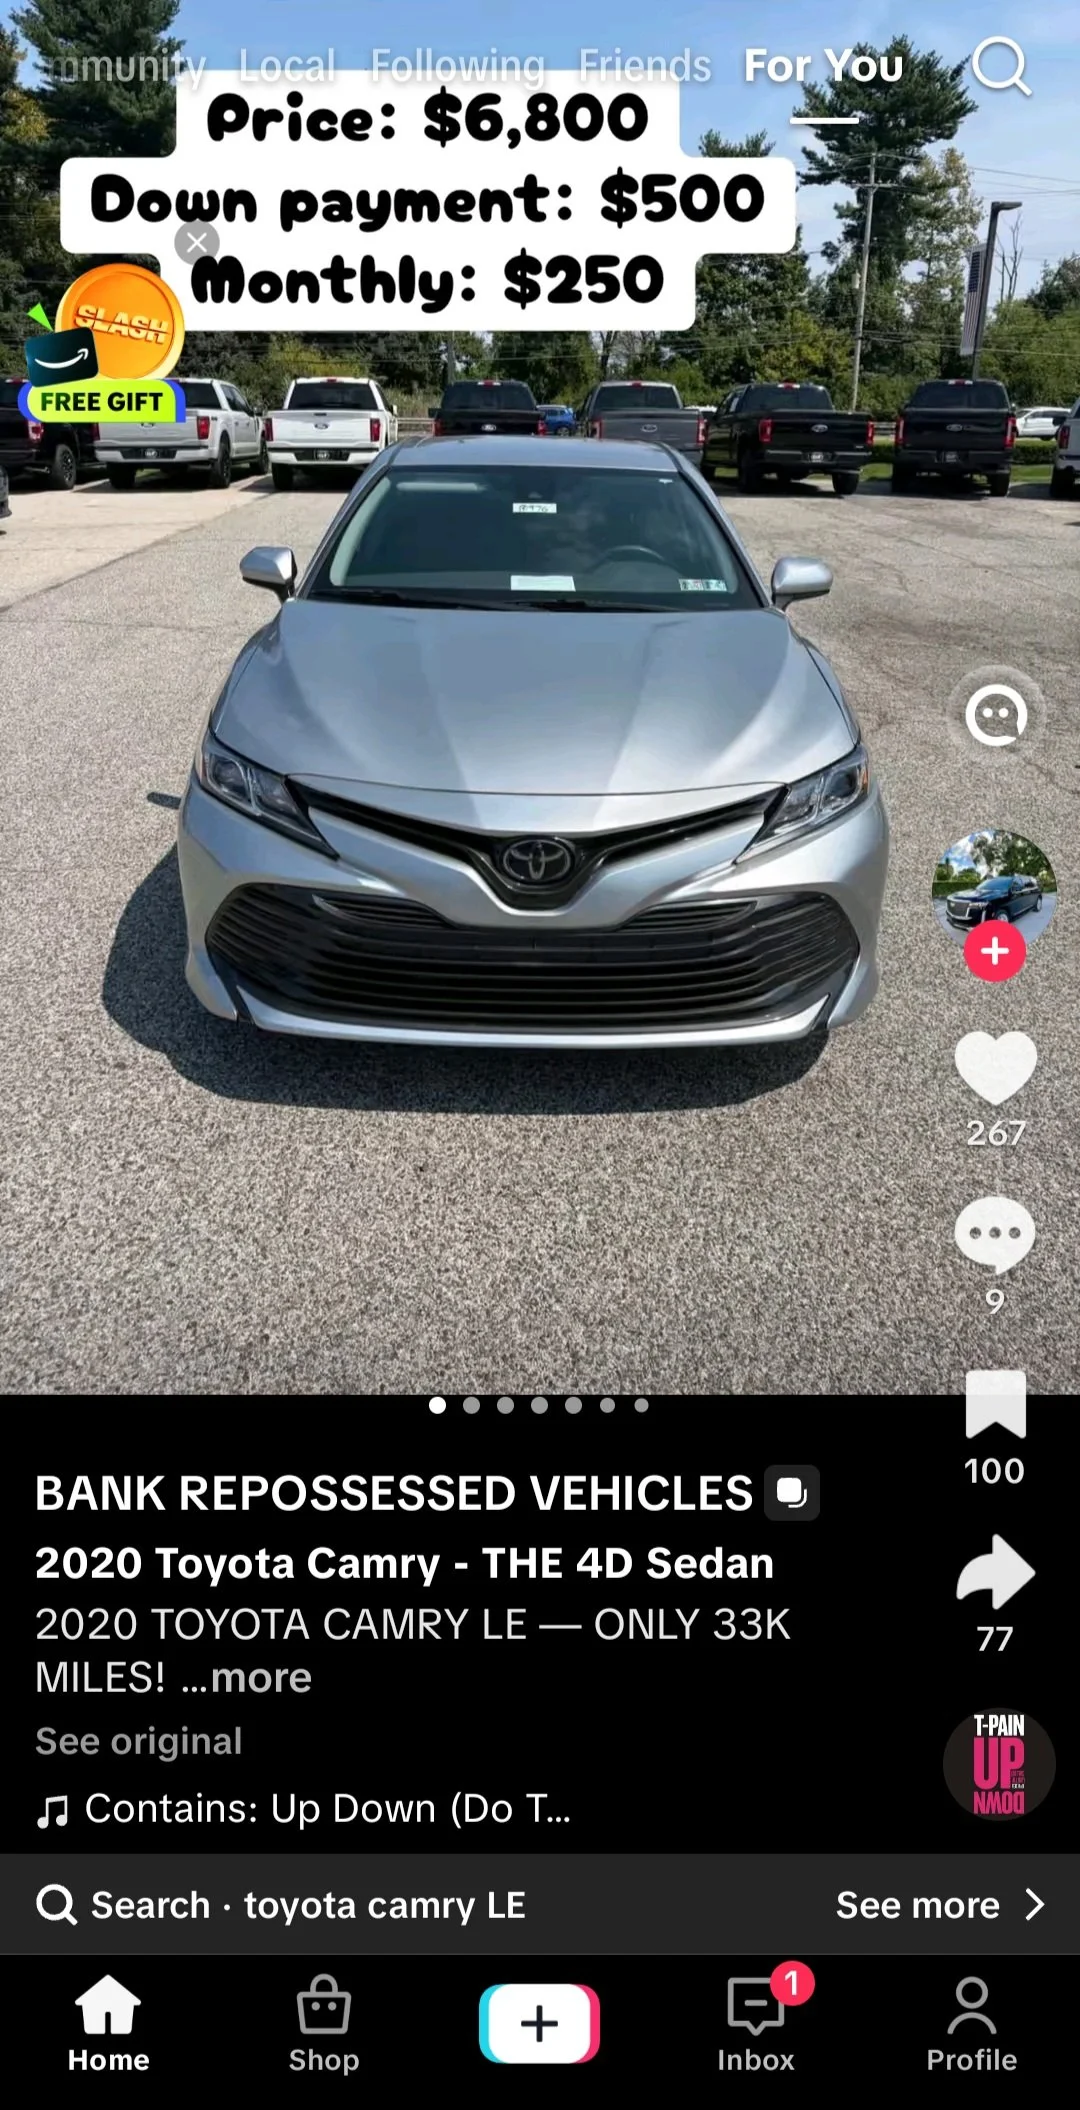
Und plötzlich stand da ein Toyota Camry LE aus dem Jahr 2020.
Dem Beitrag zufolge:
Preis: 6.800 $
Anzahlung: 500 $
Monatliche Rate: 250 $
Kilometerstand: NUR 33.000 MEILEN!
Es handelt sich angeblich um ein „von der Bank zurückgenommenes Fahrzeug“.
Wow!
Ein sechs Jahre alter Camry mit nur 33.000 Meilen für 6.800 Dollar?
Wo kann ich mich anmelden?
Beantworten Sie diese Frage besser nicht.
Ich habe diesen Film schon einmal gesehen.
Als ich wieder aktiver in den sozialen Medien wurde, wimmelte es nur so. Gefühlt in jedem zweiten Kurzvideo wurde ein lächerlich günstiges, beschlagnahmtes Auto angeboten. Die Details änderten sich, aber die Masche blieb dieselbe.
Billiges Auto.
Geringe Anzahlung.
Niedrige monatliche Rate.
Und eine Möglichkeit, den Verkäufer außerhalb der Plattform zu kontaktieren.
Sie waren eine Zeit lang nicht mehr in meinem Feed zu finden.
Offenbar sind sie zurück.
Anstatt also irgendjemandem 500 Dollar zu schicken, lasst uns lieber nach Warnsignalen suchen.
🚩 Warnsignal Nr. 1: Ein Camry für 6.800 Dollar – WIE viel sollte er eigentlich kosten?
Als Erstes habe ich den Preis überprüft.
Auf TikTok wird behauptet, es handele sich um einen Toyota Camry LE aus dem Jahr 2020 mit nur 33.000 Meilen auf dem Tacho für 6.800 US-Dollar.
Ich habe im Kelley Blue Book nachgeschaut.
Laut den nationalen KBB-Werten vom 9. September 2026 für einen 2020er Camry LE mit typischer Laufleistung in gutem Zustand liegen die Werte bei etwa:
Ankaufspreis: 17.500 $
Privatverkaufswert: 16.150 $
Inzahlungnahmewert: 14.650 $Kelley Blue Book
Die zustandsbezogenen Schätzungen von KBB beziffern den Inzahlungnahmewert je nach Zustand auf etwa 13.190 bis 15.540 US-Dollar . (Kelley Blue Book)
Diese Zahlen beziehen sich nicht speziell auf das beworbene Fahrzeug mit 33.000 Meilen Laufleistung, und Standort, Zustand, Unfallhistorie, Fahrzeugbrief und Ausstattung können den Wert eines Fahrzeugs beeinflussen. Aber das ist fast nebensächlich.
Sie werben damit für:
$6,800.
Das ist weniger als die Hälfte des von KBB angegebenen Inzahlungnahmepreises von 14.650 US-Dollar.
Denk mal darüber nach.
Wenn es sich tatsächlich um einen sauberen, fahrbereiten 2020 Camry LE mit nur 33.000 Meilen handelt, warum sollte jemand TikTok benötigen, um einen Fremden zu finden, der bereit ist, ihn für 6.800 Dollar zu kaufen?
Ein seriöser Händler könnte es vermutlich für wesentlich mehr Geld kaufen.
Aber offenbar hat die Bank Folgendes entschieden:
„Vergesst Tausende von zusätzlichen Dollar. Findet uns einfach jemanden, der auf TikTok unterwegs ist.“
Wie großzügig.
🚩 Warnsignal Nr. 2: 250 Dollar pro Monat... Wie lange noch?
Das ist der Teil, der mir wirklich Spaß macht.
Die Grafik besagt:
Anzahlung: 500 $
Monatliche Rate: 250 $
Okay.
Wie viele Monate?
Wie hoch ist der Zinssatz?
Wie hoch ist der effektive Jahreszins?
Wie hoch ist der finanzierte Betrag?
Wie hoch ist die Gesamtsumme der Zahlungen?
Gibt es eine Schlussrate?
Gibt es Finanzierungsvoraussetzungen?
Nichts.
Nur:
MONATLICH: 250 $
So funktioniert seriöse Kreditwerbung nicht.
Gemäß der Verordnung Z des US-amerikanischen Verbraucherkreditgesetzes (Truth in Lending Act) unterliegen Kreditwerbungen, die die Höhe einer Anzahlung oder einer monatlichen Rate , zusätzlichen Offenlegungspflichten. Die Werbung muss in der Regel auch die Anzahlung, die Rückzahlungsbedingungen für den gesamten Kredit – gegebenenfalls einschließlich einer Schlussrate – und den effektiven Jahreszins (APR). (Consumer Financial Protection Bureau
Das CFPB nennt sogar ausdrücklich Aussagen wie „25 Dollar wöchentlich“ als Zahlungsbeträge, die zusätzliche Offenlegungspflichten auslösen. Verbraucherschutzbehörde für Finanzdienstleistungen
Kehren wir also zu unserem TikTok zurück.
Preis: 6.800 $
Anzahlung: 500 $
Monatliche Rate: 250 $
Und...
Das war’s.
Zum Spaß ignorieren wir einmal komplett Zinsen, Steuern und Gebühren.
6.800 $ minus 500 $ Blätter $6,300.
Bei 250 Dollar pro Monat entspricht das 25,2 Monaten.
Aber in der Werbung steht nichts davon.
Vielleicht sind es 36 Zahlungen.
Vielleicht sind es 48.
Vielleicht besteht Interesse.
Vielleicht gibt es eine gigantische Schlusszahlung.
Vielleicht existiert die Finanzierung überhaupt nicht.
Die monatliche Rate ist das Hauptargument. Die tatsächlichen Finanzierungsbedingungen fehlen.
🚩 Warnsignal Nr. 3: Wie genau kaufe ich diesen magischen Camry?
Hier ist noch ein interessanter Teil des Beitrags.
Ich sehe keine Telefonnummer.
Ich sehe keinen Namen eines bekannten Autohauses.
Ich sehe keine physische Händleradresse.
Ich sehe keine Informationen zur Finanzierung.
Ich sehe keinen Kreditgeber.
In früheren Versionen dieser Anzeigen, die mir in meinem Feed angezeigt wurden, gab es oft eine WhatsApp-Nummer, einen WeChat-Account oder einen anderen internetbasierten Messaging-Dienst, der darauf wartete, das Gespräch an einen weniger sichtbaren Ort zu verlagern.
Dieser hier macht sich nicht einmal die Mühe.
Und dennoch beschäftigen sich die Menschen damit.
Das lässt mich vermuten, dass der nächste Schritt im Verborgenen stattfindet.
Meine Vermutung: Willkommen in den Direktnachrichten
Um es klarzustellen: Ich habe diesem Account keine Nachricht geschickt, daher weiß ich nicht, was dieser Account Interessierten privat mitteilt.
Ausgehend von diesem Muster würde ich auf Folgendes achten.
Jemand kommentiert:
"Interessiert!"
Dann kommt eine Direktnachricht.
Vielleicht ist das Auto noch verfügbar.
Vielleicht wollen es ja viele andere Leute auch.
Vielleicht müssen Sie sofort handeln.
Und vielleicht muss die Anzahlung von 500 Dollar plötzlich elektronisch überwiesen werden, um das Auto zu „reservieren“.
Cash App.
Zelle.
PayPal.
Krypto.
Oder eine andere Zahlungsmethode, bei der es schwierig sein kann, das Geld zurückzubekommen, sobald man es freiwillig überwiesen hat.
Wie praktisch, dass die Werbung Ihnen die Zahl 500 Dollar bereits in den Kopf gesetzt hat .
Ich behaupte nicht, dass dieses Konto so vorgeht, ohne die privaten Nachrichten gesehen zu haben. Ich sage nur: Wenn das Gespräch auf eine Vorauszahlung hinausläuft, bevor du Fahrzeug, Verkäufer, Fahrzeugbrief und Transaktion unabhängig geprüft hast, würde ich sofort die Notbremse ziehen.
Aber da steht „Von der Bank zurückgenommene Fahrzeuge!“
Das ist ein weiterer psychologischer Hebel.
„Rücknahme“ liefert eine bequeme Erklärung für den unmöglichen Preis.
Warum kostet das Auto, das normalerweise um die 17.000 Dollar kostet, nur 6.800 Dollar?
BANKREPOSITION!
Das klingt plausibel genug, um jemanden davon abzuhalten, die nächste Frage zu stellen.
Aber die Bezeichnung „Rücknahme“ beseitigt nicht auf magische Weise den Marktwert einer Sache
Banken haben im Allgemeinen kein Interesse daran, absichtlich Tausende von Dollar zu verschenken, nur weil jemand ein TikTok-Video angeschaut hat.
Der Betrug braucht nicht jeden
Genau das macht Beiträge wie diesen so wirkungsvoll.
Die meisten Menschen sehen einen Preis von 6.800 Dollar für einen Camry mit geringer Laufleistung und denken sofort:
Auf keinen Fall.
Der Betrüger braucht die meisten Menschen nicht.
Sie brauchen jemanden, der denkt:
„Was, wenn es real ist?“
Dieser winzige Zweifel ist 500 Dollar wert, wenn man jemanden dazu bringen kann, vor der Untersuchung eine Anzahlung zu leisten.
Und das Angebot ist bewusst so attraktiv gestaltet, dass es Eile erfordert.
Jemand anderes hat Interesse.
Wir können es nicht halten.
Überweisen Sie jetzt die Anzahlung.
Plötzlich reicht die Zeit nicht mehr aus, um den Wert des Autos nachzuschlagen, die Fahrzeugidentifikationsnummer (VIN) zu überprüfen, die Bank anzurufen, die es angeblich verkauft, oder das Fahrzeug physisch zu inspizieren.
Schon komisch, wie das so läuft.
Ein Realitätscheck für 17.500 Dollar
Deshalb liebe ich es, etwas unglaublich Raffiniertes zu machen, wenn ich online ein unglaubliches Angebot sehe:
Ich google es.
Laut Kelley Blue Book liegt der faire Kaufpreis für einen typischen Camry LE aus dem Jahr 2020 bei etwa 17.500 US-Dollar.
TikTok sagt:
$6,800.
Laut KBB beträgt der Inzahlungnahmepreis etwa 14.650 US-Dollar.
Auf TikTok steht immer noch:
$6,800.
Bevor ich mir Gedanken darüber mache, ob ich das Auto-Schnäppchen des Jahrhunderts entdeckt habe, möchte ich fragen, warum jemand bereit ist, mir ein Fahrzeug für Tausende weniger zu verkaufen, als er es möglicherweise woanders bekommen könnte.
Manchmal ist ein Vertrag wirklich ein Vertrag.
Doch wenn der Preis wirtschaftlich keinen Sinn ergibt, die Finanzierungsdetails auffällig fehlen, der Verkäufer vage Angaben macht und die gesamte Transaktion mit einem Social-Media-Video beginnt...
Lassen Sie sich von 6.800 Dollar nicht davon abhalten, Fragen im Wert von 17.500 Dollar zu stellen.
Und bitte senden Sie nicht die mysteriösen 500 Dollar.
Folgen Sie NielFlamm.com/blog für weitere Betrugsmaschen, fragwürdige Angebote, verdächtige Personalvermittler und andere Abenteuer aus den seltsamsten Ecken des Internets.
