

Tag 88: NXDR schließt bei 2,23 $ – Wenn Citigroup 2,85 $ erwartet, warum sieht der Markt das nicht?
Es ist Tag 88 meiner fortlaufenden Nextdoor-Fallstudie, und heute betrachte ich etwas, das mich als Aktionär ermutigen sollte.
Am 17. August 2026bestätigte Citigroup-Analyst Jamesmichael Sherman-Lewis seine neutrale Bewertung für Nextdoor Holdings (NYSE: NXDR), erhöhte jedoch sein Kursziel von:
$2.30 → $2.85
Das entspricht einer Erhöhung des Kursziels um 23,9 %.
Klingt ziemlich gut, oder?
Also...
NXDR schloss heute bei etwa $2.23.
Und genau da wird die Sache interessant.
Citigroup sagt 2,85 Dollar. Der Markt sagt 2,23 Dollar.
Bei einem Kurs von 2,23 $ müsste NXDR ungefähr Folgendes zulegen:
27.8%
um das Kursziel von Citigroup in Höhe von 2,85 US-Dollar zu erreichen.
Das ist ein erheblicher Unterschied zwischen dem, was ein führender Wall-Street-Analyst für Nextdoor hält, und dem, was Investoren derzeit bereit sind zu zahlen.
Und am 88. Tagführt mich das zu der naheliegenden Frage:
Wenn Citigroup einen potenziellen Wert von 2,85 Dollar sieht, warum sieht der Markt das nicht?
Ignorieren Sie das Wort „neutral“ nicht
Citigroup erhöhte das Kursziel.
Aber es hat NXDR nicht auf „Kaufen“ hochgestuft.
Die Bewertung blieb neutral.
Das ist wichtig.
Die Anhebung des Kursziels deutet darauf hin, dass der Analyst ein größeres Wertpotenzial sieht als zuvor.
Neutralität zu wahren bedeutet nicht gerade, dass jemand schreiend durch die Wall Street rennt:
„KAUFEN SIE DAS NÄCHSTE HAUS!“
Es ist eher so:
„Hier steckt noch mehr Potenzial… aber wir beobachten die Entwicklung weiterhin.“
Als Aktionär kann ich dieses Gefühl nachvollziehen.
NXDR liegt seit dem 10. August immer noch 16,8 % im Minus
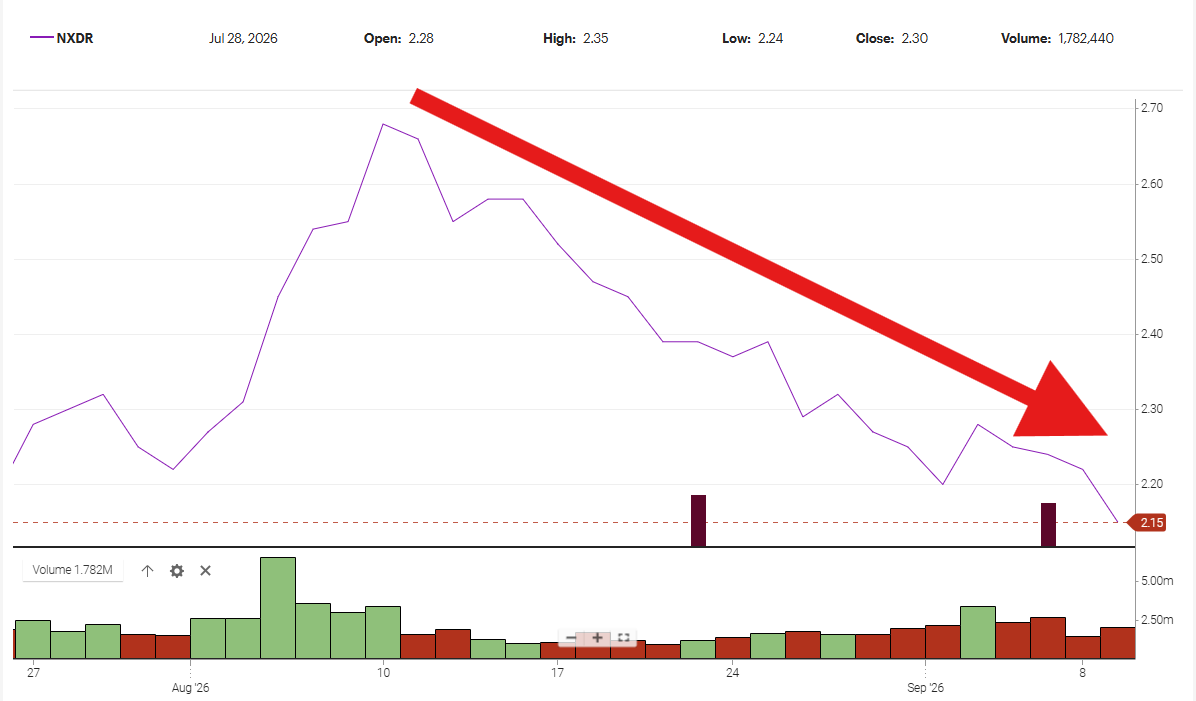
Am 10. Augustschloss NXDR bei rund 2,68 US-Dollar.
Heute endete es um $2.23.
Das heißt:
Verlust von 0,45 $ pro Aktie.
Oder ungefähr:
16.8%
Unter Verwendung von rund 387 Millionen Aktien als Näherungswert für eine konstante Aktienanzahl entspricht dieser Rückgang von 0,45 $ ungefähr:
174 Millionen US-Dollar Marktkapitalisierung.
Das ist eine Verbesserung gegenüber dem Rückgang von etwa 205 Millionen Dollar, den ich berechnet habe, als NXDR bei 2,15 Dollar notierte.
Aber wir sprechen immer noch von einem Marktwert von rund 174 Millionen Dollar im Vergleich zum 10. August.
Das weckt mein Interesse.
Märkte schwanken, Aktienanzahlen ändern sich, und die Aktienperformance eines Monats beweist nicht, ob ein CEO oder eine Strategie erfolgreich ist oder scheitert.
Aber die Aktionäre können sich durchaus fragen, warum der Markt Nextdoor nicht den Wert beimisst, den Citigroup offenbar für möglich hält.
Wo liegt das Problem?
Wenn Analysten der Meinung sind, dass Nextdoor mehr wert ist...
Wenn das Management der Ansicht ist, dass die Strategie funktioniert...
Wenn die Werbung zunimmt...
Wenn die Strategie für kleine Unternehmen Wert schafft...
Wenn die KI-gestützte Suche die Plattform verbessert...
Wenn verifizierte Empfehlungen Nextdoor unterscheiden...
Warum glaubt der Markt die Geschichte nicht?
Vielleicht irrt sich der Markt.
Vielleicht ist Citigroup zu optimistisch.
Oder vielleicht erkennen die Investoren zwar das Potenzial von Nextdoor, sind aber noch nicht davon überzeugt, dass die Führungsebene dieses Potenzial in nachhaltigen Shareholder Value umwandeln kann.
Diese Möglichkeit interessiert mich.
Und was ist mit dem 100-Millionen-Dollar-Rückkauf?
Das macht meine jüngste Frage zum Aktienrückkaufprogramm von Nextdoor noch interessanter.
Nextdoor verfügt über eine Genehmigung zum Aktienrückkauf im Wert von 100 Millionen Dollar.
Das Unternehmen hat im zweiten Quartal 2026 jedoch keine eigenen Aktien zurückgekauft.
Setzen Sie die Zahlen zusammen:
Schlusskurs NXDR: 2,23 $;
Kursziel Citigroup: 2,85 $
; Differenz: 0,62 $;
Aufwärtspotenzial: ca. 27,8 %;
Rückkaufgenehmigung: 100 Mio. $
Wenn der Vorstand und die Geschäftsführung von Nextdoor tatsächlich der Meinung sind, dass das Unternehmen deutlich mehr als 2,23 Dollar wert ist:
Zu welchem Preis hält Nextdoor Nextdoor für ein Schnäppchen?
Ich schlage nicht vor, dass das Management morgen blindlings 100 Millionen Dollar ausgibt.
Die Kapitalallokation ist nicht so einfach.
Das Management hat jedoch bereits die Genehmigung zum Aktienrückkauf.
Wenn die Führungsebene der Ansicht ist, dass NXDR deutlich unterbewertet ist, ist der Kauf von Aktien eine Möglichkeit, diese Überzeugung zu demonstrieren.
Tag 88: Weniger Storytelling. Mehr Wertschöpfung.
Nirav Tolia ist derzeit in verschiedenen Podcasts zu Gast.
Nextdoor hat Ankündigungen veröffentlicht.
KI.
Bestätigte Nachbarn.
Lokale Unternehmen.
Empfehlungen.
Werbung.
Gemeinschaft.
Vertrauen.
Großartig.
Aber letztendlich:
Entscheidungen schaffen Wert.
Keine Podcasts.
Keine Slogans.
Keine Pressemitteilungen.
Ausführung.
Citigroup sieht $2.85.
Der Markt schloss heute bei $2.23.
Das entspricht einer Differenz von 0,62 Dollar – oder einem potenziellen Aufwärtspotenzial von fast 28 %.
Irgendwann behält jemand Recht.
Und ich hoffe, es ist Citigroup
Das ist etwas, was in meinem Feedback manchmal untergeht.
Ich wünsche mir, dass Nextdoor Erfolg hat.
Ich bin Aktionär.
Wenn der Kurs von NXDR von 2,23 $ auf 2,85 $ – oder deutlich höher – steigt, werde ich mich ganz sicher nicht beschweren.
Genau deshalb habe ich 88 Tage , Führung, Kommunikation, Verantwortlichkeit, Monetarisierung und Shareholder Value zu hinterfragen.
Ich möchte, dass Nextdoor das Potenzial erkennt, von dem die Leute den Aktionären immer wieder erzählen.
Am 88. Taglautet meine Frage an Nextdoor also ganz einfach:
Wenn Citigroup einen Kurs von 2,85 Dollar sieht, welchen Kurs sieht Nextdoor dann?
Noch wichtiger:
Was unternimmt das Management, um die Lücke zwischen potenziellem Wert und realisiertem Shareholder Value zu schließen?
Weil Aktionäre keine Kursziele ausgeben können.
Wir besitzen die Aktien, die tatsächlich gehandelt werden.
Verfolgen Sie meine fortlaufende Nextdoor-Fallstudie unter NielFlamm.com/blog.

Tag 83: Nextdoor verfügt über 100 Millionen Dollar für Aktienrückkäufe. Warum kauft das Unternehmen also keine Aktien zurück?
Es ist Tag 83 meiner fortlaufenden Nextdoor-Fallstudie.
Heute möchte ich über etwas anderes sprechen:
NXDR-Aktien.
Genauer gesagt: Wenn die Führungsriege von Nextdoor der Meinung ist, dass das Unternehmen unterbewertet ist und fest an dessen Richtung glaubt, warum kauft sie dann nicht aggressiv eigene Aktien zu diesen Preisen zurück?
Bevor jemand in den Kommentaren eine Korrektur vorbringt, möchte ich selbst eine anbringen.
Nextdoor bietet tatsächlich ein Aktienrückkaufprogramm an.
Und es hat Aktien gekauft.
Laut den SEC-Unterlagen von Nextdoor hat das Unternehmen in den ersten sechs Monaten des Jahres 2026 rund 17 Millionen Aktien für 28,7 Millionen US-Dollarzu einem Durchschnittspreis von 1,69 US-Dollar pro Aktie.
Aber hier kommt der Teil, den ich interessant finde:
Im zweiten Quartal 2026 hat Nextdoor KEINE Aktien zurückgekauft.
Zum 30. Juni standen dem Unternehmen im Rahmen seiner bestehenden Aktienrückkaufgenehmigung noch 100 Millionen Dollar zur Verfügung
Meine Frage lautet also nicht:
Warum bietet Nextdoor kein Rückkaufprogramm an?
Meine Frage lautet:
Warum benutzt du es jetzt nicht?
Nextdoor meldete zum Ende des zweiten Quartals liquide Mittel, Zahlungsmitteläquivalente und marktgängige Wertpapiere in Höhe von 378 Millionen US-Dollar
Der Vorstand hat bereits bis Juni 2028 einen Betrag von bis zu 100 Millionen Dollar für Aktienrückkäufe genehmigt.
Unterdessen notierte NXDR zuletzt im niedrigen zweistelligen Dollarbereich.
Wenn das Management der Ansicht ist, dass die Strategie von Nextdoor funktioniert...
Wenn das Management der Ansicht ist, dass der Markt das Unternehmen unterbewertet...
Wenn das Management davon überzeugt ist, dass all diese neuen Produkte, Initiativen für kleine Unternehmen, KI-Funktionen und Werbestrategien einen erheblichen zukünftigen Wert schaffen werden...
Warum sollte der Kauf eigener Aktien nicht eine attraktive Verwendung zumindest eines Teils des genehmigten Kapitals sein?
Investiere dein Geld dort, wo deine Podcasts sind
Ich habe Nirav Tolia bei seinen Podcast-Auftritten beobachtet.
Ich habe die Vision gehört.
Ich habe die Pressemitteilungen gelesen.
Ich habe Nextdoor schon als das „unverzichtbare Nachbarschaftsnetzwerk“ bezeichnen sehen
Okay.
Zeigen Sie mir das Selbstvertrauen im Umgang mit Kapital.
Ein sinnvoller Aktienrückkauf zu einem Preis, von dem das Management tatsächlich glaubt, dass er deutlich unter dem inneren Wert liegt, kann eine ganz andere Botschaft vermitteln als ein weiteres Podcast-Interview.
Es heißt:
Wir glauben, dass unsere Aktien mehr wert sind.
Und wir sind bereit, das Geld des Unternehmens für diese Überzeugung einzusetzen.
Nextdoor selbst brachte fast genau dieses Argument vor, als es 2022 sein ursprüngliches Aktienrückkaufprogramm ankündigte. Es hieß, der Plan spiegele das Vertrauen in seine Strategie und die Überzeugung wider, dass die Marktbewertung die Chancen des Unternehmens nicht widerspiegele.
Was glaubt das Management also heute?
Dann gibt es noch die aktienbasierte Vergütung
Es gibt aber auch eine andere Seite der Medaille.
Nextdoor meldete im zweiten Quartal 2026 aktienbasierte Vergütungen in Höhe von rund 14,9 Millionen US-Dollar.
Aktienbasierte Vergütung ist nicht per se schlecht. Sie ist in Technologieunternehmen weit verbreitet und kann dazu beitragen, die Interessen von Mitarbeitern und Führungskräften mit denen der Aktionäre in Einklang zu bringen.
Aktionäre sollten sich aber dennoch fragen, was mit ihrem Eigentumsanteil geschieht, wenn im Laufe der Zeit Aktienvergütungen ausgegeben werden.
Verdünnung ist wichtig.
Wenn Sie Aktien an Mitarbeiter und Führungskräfte ausgeben, während der Aktienkurs schwächelt, haben die Aktionäre allen Grund zu fragen, ob die Aktienrückkäufe diese Verwässerung ausreichend ausgleichen – und ob die Vergütung die Leistung erbringt, für die die Aktionäre bezahlen.
Das ist mir besonders wichtig, wenn es um die Vergütung von Führungskräften geht.
Ich habe wiederholt hinterfragt, inwiefern die Vergütung von Nirav Tolia mit dem Wert, der den Aktionären geboten wird, übereinstimmt.
Hier ist eine weitere Möglichkeit für das Management, Vertrauen zu demonstrieren:
Kaufen Sie die Aktie.
Stellen Sie sich die Botschaft vor
Vergessen Sie für einen Moment die nächste Pressemitteilung von Business Wire.
Stellen Sie sich vor, Nextdoor verkündet, dass das Management der Ansicht ist, NXDR sei deutlich unterbewertet und beabsichtigt daher, die bestehende Rückkaufgenehmigung in Höhe von 100 Millionen US-Dollar sinnvoll zu nutzen.
Das ist eine Aussage, die mir als Aktionär auffallen würde.
Nicht etwa, weil Aktienrückkäufe ein Unternehmen auf magische Weise sanieren.
Das tun sie nicht.
Nextdoor selbst weist Investoren darauf hin, dass Aktienrückkäufe nicht zwangsläufig zu einer Steigerung des langfristigen Aktionärswerts führen und dass sie die für andere Zwecke verfügbaren liquiden Mittel verringern.
Das ist fair.
Wenn Nextdoor 1 Dollar intern investieren und damit langfristig einen deutlich höheren Shareholder Value als 1 Dollar generieren kann, sollte der Dollar in das Unternehmen investiert werden.
Aber was ist, wenn das Management der Ansicht ist, dass die eigenen Aktien einen der besten Werte für das Unternehmen darstellen?
Kauf es.
Das ist Kapitalallokation.
Das ist eigentlich eine Frage des Selbstvertrauens
Das zweite Quartal von Nextdoor war nicht komplett schlecht.
Der Umsatz stieg im Vergleich zum Vorjahr um 15 % auf 75 Millionen US-Dollar.
Die Zahl der wöchentlich aktiven Nutzer der Plattform erreichte 22,9 Millionen.
Das bereinigte EBITDA erreichte rund 10 Millionen US-Dollar.
Der nach US-GAAP ermittelte Nettoverlust verringerte sich drastisch auf etwa 2 Millionen US-Dollar, verglichen mit 15 Millionen US-Dollar im Vorjahr.
Das Unternehmen schloss den Juni mit liquiden Mitteln, Zahlungsmitteläquivalenten und marktgängigen Wertpapieren in Höhe von rund 378 Millionen US-Dollar ab
Das sind echte Verbesserungen.
Folgendes möchte ich verstehen:
Wenn das Management davon ausgeht, dass diese Verbesserungen der Anfang von etwas viel Größerem sind, warum hat Nextdoor dann im zweiten Quartal keine Aktien zurückgekauft?
Sie verfügen bereits über die Autorisierung.
Sie verfügen über beträchtliche Liquidität.
Sie haben schon einmal Aktien gekauft.
Und die Aktie bleibt auf einem Niveau, das Aktionäre wie mich frustriert.
Tag 83
Ich warte noch immer auf die beiden detaillierten Insights-Studien.
Ich hinterfrage nach wie vor die Monetarisierungsstrategie für Kleinunternehmen.
Ich hinterfrage nach wie vor die Unternehmenskommunikation.
Ich stelle die Führung immer noch in Frage.
Und nun füge ich eine weitere Frage an Nirav Tolia und das Nextdoor-Board hinzu:
Sie haben 100 Millionen Dollar für den Rückkauf von NXDR-Aktien genehmigt.
Bei diesen Preisen, worauf warten Sie noch?
Wenn die Führungsebene an die Richtung von Nextdoor glaubt, möchte ich dieses Vertrauen nicht nur durch Worte, Podcasts und Pressemitteilungen unter Beweis stellen sehen.
Die Aktionäre werden durch Entscheidungen sichtbar gemacht.
Denn letztendlich sagt das Management nichts über das Unternehmen aus.
Es geht darum, was das Management mit dem Kapital des Unternehmens anfangen will.
Verfolgen Sie meine fortlaufende Nextdoor-Fallstudie unter NielFlamm.com/blog.